
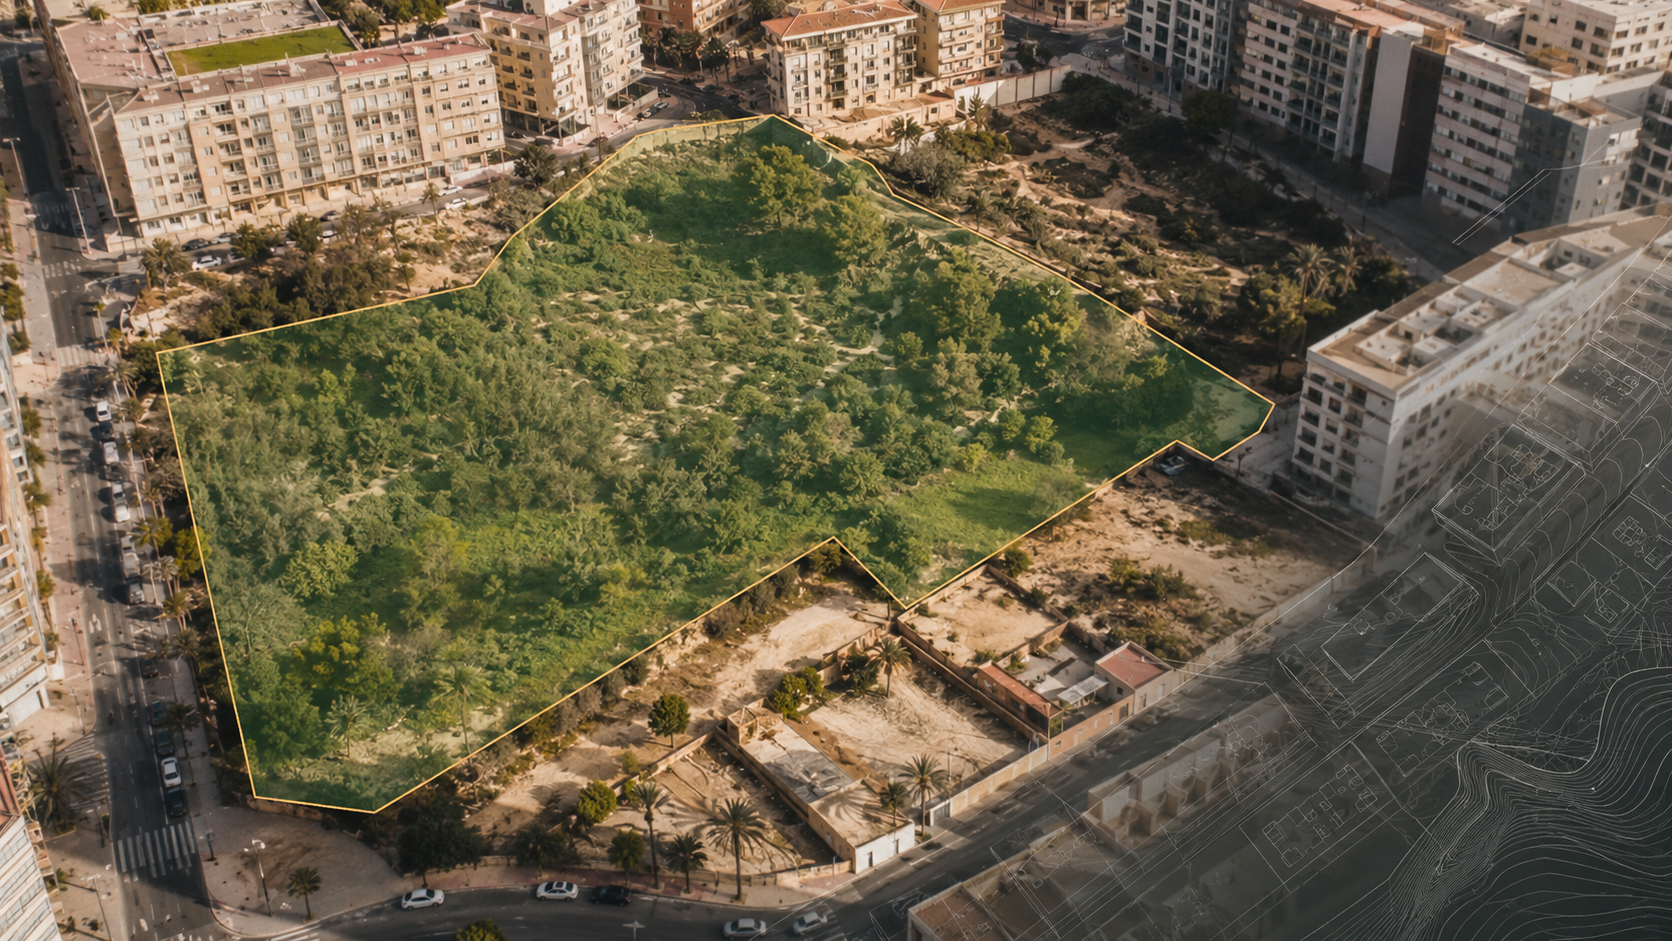
La propiedad transmitió al Ayuntamiento una finca situada en Banyeres de Mariola (Alicante), formada por dos parcelas y con una superficie total aproximada de 19.900 m².
Aunque el precio de compraventa fue de 100.000 euros, Suma Gestión Tributaria emitió una liquidación de plusvalía municipal por un importe equivalente a casi el 35 % del valor de la transmisión.
La liquidación se había calculado aplicando automáticamente el valor catastral del suelo, sin considerar las limitaciones urbanísticas que afectaban a la propiedad.
El planeamiento municipal clasificaba la totalidad del suelo como Sistema General Dotacional Público–Zona Verde.
Esta calificación impedía cualquier edificación o aprovechamiento lucrativo privado. Por tanto, aunque el terreno conservaba un valor económico, agrícola y de mercado, no disponía de aprovechamiento urbanístico que pudiera experimentar el incremento de valor utilizado para calcular la plusvalía municipal.
El propio Ayuntamiento había certificado que el aprovechamiento lucrativo privado de la finca era igual a cero.
Para comprobar la evolución real del valor del terreno analizamos:
El estudio permitió comparar la situación existente en el momento de adquisición con la correspondiente a la transmisión realizada en 2021.
El informe técnico-pericial demostró que el aprovechamiento urbanístico lucrativo privado había permanecido en cero durante todo el periodo analizado.
La Administración había calculado el impuesto utilizando un valor catastral teórico del suelo de 269.568,97 euros, muy superior al precio real de compraventa de 100.000 euros y sin reflejar que el terreno estaba destinado íntegramente a zona verde pública.
La valoración retrospectiva y el análisis urbanístico permitieron acreditar que no se había producido ningún incremento de valor atribuible al aprovechamiento urbanístico del suelo.
Como consecuencia, se justificó técnicamente que la plusvalía municipal debía ser nula y que la liquidación no resultaba procedente.
Por motivos de confidencialidad, se han omitido los datos identificativos de la propiedad.


Financiado por la Unión Europea NextGenerationEU

Finançat per la Unió Europea NextGenerationEU
Financiado por la Unión Europea – Next Generation EU. Sin embargo, los puntos de vista y las opiniones expresadas son únicamente los del autor o autores y no reflejan necesariamente los de la Unión Europea o la Comisión Europea. Ni la Unión Europea ni la Comisión Europea pueden ser consideradas responsables de las mismas